Não mostre isso de novo

HORÁRIO DE FUNCIONAMENTO DURANTE AS FESTAS
Todas as agências da SRP estarão fechadas na segunda-feira, 12 de outubro de 2026, em comemoração ao Dia de Colombo.

 
Uma mulher faz compras online para as festas de fim de ano.

Preparando-se para as férias


publicado no

Com o fim do verão e a chegada do outono, é o momento perfeito para começar a planejar as festas de fim de ano. Este mês, vamos nos concentrar em medidas proativas que você pode tomar semanalmente para garantir um período de festas financeiramente estável e sem estresse. Dedicando apenas 30 minutos por semana, você pode se preparar para um período de alegria sem comprometer seus objetivos financeiros. 

Semana 1: Elabore um Plano de Férias 

Comece listando todas as despesas com eventos de fim de ano que você conseguir lembrar (não inclua presentes agora), como viagens, decoração, festas e até mesmo comida. Em seguida, faça uma lista das pessoas para quem você gostaria de dar presentes. (Não se preocupe com o que você vai dar a elas agora.) Isso criará uma visão geral de todas as pequenas (e grandes) despesas futuras, permitindo que você faça um planejamento e não seja pego de surpresa ou tome decisões que o levem ao endividamento. 


Conclusão: Ter uma visão geral das suas despesas de fim de ano ajudará você a tomar decisões futuras que o ajudarão a manter seus objetivos financeiros em dia, sem deixar de aproveitar todas as festividades que todos aguardamos com expectativa.


Na próxima semana: Vamos apresentar estratégias para começar a economizar especificamente para as despesas de fim de ano.

Semana 2: Comece um fundo de poupança dedicado às férias. 

Crie uma conta poupança separada ou destine uma parte específica das suas economias para as despesas de fim de ano. Calcule quanto você precisará para os itens do seu Plano de Fim de Ano e quanto terá disponível para presentes, sem ultrapassar seus objetivos financeiros. Defina uma meta de poupança mensal e automatize transferências para esse fundo para construir seu orçamento de fim de ano de forma constante. 


Conclusão: Começar a poupar para as férias com antecedência permite distribuir o impacto financeiro das festas e evitar o stress de última hora.


Na próxima semana: discutiremos como gerenciar expectativas e como abordar o seu orçamento, se necessário.

Semana 3: Comunicar expectativas e fazer solicitações. 

Não há melhor altura do que agora para se antecipar a potenciais imprevistos orçamentais ou mal-entendidos. Comunicar as expectativas ou discutir os seus desejos com a família e os amigos antes do início das festas irá aliviar a pressão, para que possa desfrutar da diversão e das festividades sem receio. Tem condições para organizar o jantar de Ação de Graças este ano ou comprar uma passagem aérea para casa? Precisa de definir limites de orçamento para presentes com os amigos? Agora é a altura ideal para comunicar os seus planos, para que ninguém seja apanhado de surpresa e todos os envolvidos possam planear adequadamente com antecedência. 


Conclusão: Comunicar seus planos e desejos com antecedência ajudará você a cumprir o planejado e evitará que você se sinta como o Grinch quando os grandes dias chegarem.


Na próxima semana: Vamos explorar ideias criativas e econômicas para presentes.

Semana 4: Planeje presentes atenciosos e econômicos 

Priorize presentes significativos que se encaixem no seu orçamento. Considere presentes feitos à mão, experiências ou gestos atenciosos que demonstrem seu apreço sem gastar demais. Explore opções como troca de presentes ou estabelecer limites de gastos com familiares e amigos para reduzir a pressão financeira individual, sem deixar de celebrar juntos. 


Conclusão: Escolher presentes acessíveis permite que você demonstre generosidade sem comprometer seus objetivos financeiros.


Ao dedicar apenas 30 minutos por semana a essas ações, você pode garantir um período de festas financeiramente tranquilo. Aproveite as festividades sabendo que fez escolhas conscientes que estão alinhadas com seus objetivos financeiros. Que venham festas de fim de ano alegres e financeiramente inteligentes! 


Tem dúvidas? A SRP oferece consultoria financeira gratuita, onde você pode se encontrar com um de nossos consultores financeiros para ajudá-lo(a) a administrar suas finanças. 


Este artigo é apenas para fins informativos e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Você deve consultar seus próprios consultores tributários, jurídicos e contábeis para obter orientação. É necessário ser membro. A SRP é segurada federalmente pela NCUA. 


Crédito do artigo: BALANCE
 
Uma mulher fala ao telefone enquanto olha com preocupação para o seu cartão de crédito.

Roubo de identidade: um guia de sobrevivência


publicado no

O roubo de identidade é um crime com muitas faces: desde o ladrão que clona os dados do seu cartão no caixa eletrônico, até o hacker que assume sua identidade e abre contas em seu nome.

Infelizmente, reparar os danos causados ​​por roubo de identidade pode ser como desembaraçar um nó molhado. É possível, mas exigirá paciência e perseverança. 


Para começar, comprometa-se a se organizar e a manter-se organizado. Como provavelmente você se comunicará com muitas pessoas, é importante manter um registro de quem disse o quê e quando. Guarde cópias de todas as cartas e e-mails e mantenha um registro de correspondências verbais. Arquive tudo imediatamente e guarde em um local seguro e acessível. 

Primeiro passo: Credores e instituições financeiras 

Se suas contas foram usadas ou abertas ilegalmente, entre em contato com seus credores imediatamente. Solicite a documentação da transação fraudulenta, pois você pode precisar dela para registrar um boletim de ocorrência. Crie senhas difíceis de adivinhar para os cartões de substituição e para todas as suas contas existentes. 


Se uma agência de cobrança tentar cobrar uma dívida de uma conta fraudulenta, explique por escrito que você é vítima de roubo de identidade e que não é responsável pela dívida. Peça que confirmem por escrito que você não deve o saldo e que a conta foi encerrada. 


Em caso de fraude em conta corrente, entre em contato com sua instituição financeira para solicitar o bloqueio de quaisquer cheques não emitidos por você ou outras transações. Também é recomendável cancelar suas contas correntes e de poupança e obter novos números de conta e senhas. Monitore atentamente todos os extratos bancários futuros em busca de indícios de novas fraudes. 

Etapa dois: Agências legais e governamentais 

Denuncie o crime e registre uma queixa na delegacia de polícia local, no departamento do xerife ou na organização policial da região onde ocorreu o roubo de identidade. Solicite uma cópia do boletim de ocorrência e mantenha o número de telefone do investigador à mão. 


Crie um Boletim de Ocorrência de Roubo de Identidade junto à Comissão Federal de Comércio (FTC), que é a combinação da Declaração de Roubo de Identidade da FTC e do boletim de ocorrência policial.


Informe o inspetor postal local se alguém estiver usando seu endereço de forma fraudulenta. Se seu número de Seguro Social foi usado de forma fraudulenta, alerte a Administração da Previdência Social. 

Etapa três: Agências de informação de crédito 

A tarefa mais árdua nesse processo pode ser garantir que seu relatório de crédito contenha apenas informações verdadeiras. Para saber o que está sendo relatado, você precisará obter um relatório de crédito de cada uma das três principais agências de crédito. Se você for casado(a), seu cônjuge também deve verificar o relatório dele(a). 


Mesmo que as informações fraudulentas ainda não tenham aparecido em seus relatórios de crédito, seja proativo e denuncie o crime agora mesmo. Entre em contato com o departamento de fraudes de uma das agências de crédito e solicite que um alerta de fraude estendido seja inserido em seu cadastro por sete anos, em vez dos 90 a 180 dias normais. Confirme se a agência onde você registrou o alerta de fraude entrará em contato com as outras duas agências para que elas também insiram alertas de fraude. 


Redija um boletim de ocorrência — uma breve declaração descrevendo os detalhes do crime — e envie-o às agências de crédito para que seja adicionado ao seu relatório de crédito. Os primeiros relatórios de crédito com o alerta de fraude são gratuitos e serão enviados automaticamente. Depois disso, verifique seu relatório de crédito a cada três meses para garantir a precisão das informações.


Curar as feridas do roubo de identidade leva tempo e esforço. No entanto, quanto mais cedo e com mais firmeza você lidar com o problema, mais rápido verá os resultados.


Tem dúvidas? A SRP oferece consultoria financeira gratuita, onde você pode se encontrar com um de nossos consultores financeiros para ajudá-lo(a) a administrar suas finanças. 


Este artigo é apenas para fins informativos e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Você deve consultar seus próprios consultores tributários, jurídicos e contábeis para obter orientação. É necessário ser membro. A SRP é segurada federalmente pela NCUA. 


Crédito do artigo: BALANCE
Um homem segura um celular e um cartão de crédito com um tablet sobre a mesa.

Como se proteger contra fraudes com cartão de crédito

publicado no

No mundo moderno, quase todo mundo possui um cartão de crédito. Um estudo recente revelou que 84% dos adultos americanos têm pelo menos um cartão de crédito e que existem 572 milhões de contas ativas nos EUA. 


O alcance e a popularidade dos cartões de crédito os tornaram um alvo importante para golpistas. Muitos esquemas de fraude têm como alvo os cartões de crédito, como skimming (cópia eletrônica dos dados do cartão e duplicação do mesmo), roubo de cartão, roubo de identidade, phishing, vishing (phishing por voz), fraude com cartão não presente, etc. 


Veja como você pode se proteger desses golpes com cartão de crédito. 

Tipos de fraude com cartão de crédito 

Infelizmente, existem vários tipos de fraude com cartão de crédito dos quais você precisa estar ciente. O mais óbvio deles é o roubo de cartão. Quando você solicita um novo cartão após o vencimento do seu atual, alguém pode roubá-lo da sua caixa de correio. Da mesma forma, se você perder seu cartão, uma pessoa inescrupulosa pode se apoderar dele e usar seu crédito indevidamente. 


O roubo de identidade do cartão ocorre quando o fraudador obtém os dados do seu cartão e tenta usá-los para fazer compras indevidas.


O phishing é um esquema no qual o golpista rouba dados de cartão de crédito. É uma tática online em que o criminoso, fingindo ser uma entidade legítima, solicita o número do seu cartão de crédito, a data de validade e o código CVV.


O vishing (phishing por voz) é semelhante, mas, nesse caso, alguém se passando por funcionário do banco ou da operadora do cartão de crédito liga para você para obter mais informações sobre o seu cartão.


A fraude com cartão não presente (CNP, na sigla em inglês) ocorre quando o criminoso usa o seu código CVV para fingir que está de posse do seu cartão. Os comerciantes usam o código CVV para verificar se você está de posse do seu cartão quando faz compras online ou por telefone. Essa verificação não é necessária para compras em lojas físicas.


Se o fraudador obtiver de alguma forma o número e a data de validade do seu cartão de crédito, ele poderá tentar descobrir o código CVV de três dígitos testando diversas combinações numéricas. Ele pode tentar até 1,000 combinações diferentes antes de conseguir. 


A clonagem de cartões de crédito é um esquema de fraude no qual uma máquina de ponto de venda (POS) modificada ilegalmente é usada para capturar os dados do seu cartão. Esses dados são então usados ​​para criar um cartão duplicado que pode ser usado para fazer compras em sua conta. Um fraudador que deseja sacar dinheiro usando seu cartão pode até instalar uma câmera espiã em um caixa eletrônico para capturar sua senha.


Como se proteger de golpes 

Tente não se estressar demais com esses golpes. Com cuidado, você pode reduzir bastante os danos potenciais ao seu crédito. Aqui estão algumas precauções que você pode tomar para se proteger de possíveis ladrões. 

  1. Nunca compartilhe os dados do seu cartão de crédito.

Funcionários legítimos de bancos ou administradoras de cartões de crédito jamais ligarão para você solicitando o número do seu cartão, a data de validade ou o código CVV como parte de qualquer processo de verificação. Nunca divulgue essas informações a ninguém, seja online ou offline. 


Sempre digite o endereço do seu banco na barra de endereços do seu navegador, em vez de clicar em um link em um e-mail. Golpistas geralmente criam sites semelhantes ao do seu banco para enganá-lo e obter os dados do seu cartão de crédito. 


Verifique também a barra de endereço e certifique-se de que o navegador reconheça o certificado de segurança do site. Pode aparecer a palavra "seguro" ou um símbolo de cadeado. Não insira os dados do seu cartão de crédito em nenhum site cuja segurança não seja verificada. 

  1. Continue verificando sua conta.

Em vez de esperar pelo extrato mensal para verificar anomalias, consulte sua conta do cartão de crédito online pelo menos uma vez por semana para garantir que não haja transações incomuns. Pequenas cobranças também não devem passar despercebidas. Pequenas cobranças em sua conta podem indicar que alguém está tentando testar seu código CVV. Fique atento e informe sua instituição financeira sobre quaisquer cobranças incomuns que encontrar. 

  1. Nunca perca seu cartão de vista.

Ao entregar seu cartão para pagamento, certifique-se de que ele permaneça visível o tempo todo. Além disso, não forneça sua senha a ninguém. Em vez disso, insista em digitá-la você mesmo na máquina de cartão. Pode ser difícil verificar se o dispositivo usado pelo comerciante é genuíno ou se foi modificado para clonar seu cartão. Se algo parecer suspeito, devolva seu cartão. 

  1. Verifique seu relatório de crédito

Você tem direito a um relatório de crédito gratuito por ano da Equifax, Experian e TransUnion através do AnnualCreditReport.com. Você pode usar esse relatório para verificar se sua identidade foi usada por outra pessoa para realizar transações. 


O relatório de crédito fornecerá evidências detalhadas de quaisquer atividades fraudulentas em seu nome. Se você notar alguma atividade suspeita, acione um alerta de fraude junto à sua agência de crédito para que as instituições financeiras ou credores sejam informados sempre que uma solicitação de crédito for feita em seu nome. Você pode acionar o alerta de fraude com apenas uma das agências de crédito listadas acima; as outras duas receberão notificações automáticas. 

  1. Verifique onde você passa o cartão.

Existem muitos métodos de clonagem de cartões para roubar as informações do seu cartão. Às vezes, isso envolve a instalação discreta de um dispositivo de clonagem no caixa eletrônico. Postos de gasolina, lojas de departamento e outros estabelecimentos comerciais também podem ter máquinas de ponto de venda comprometidas com dispositivos de clonagem instalados. 


Geralmente, o dispositivo de skimming em uma máquina de POS pode ser detectado se você observar atentamente se há alguma peça mal encaixada. Para ter uma ideia do que procurar, confira vídeos no YouTube sobre como identificar um dispositivo de skimming em um POS. 


Você pode pensar que ser paranoico compensa no mundo atual. Quando se trata de cartões de crédito, o principal problema é a sua onipresença. Quase todo mundo tem um, mas apenas uma pequena parcela entende as tecnologias envolvidas e as vulnerabilidades presentes. No entanto, se você for cuidadoso com seu cartão de crédito e suas informações, e se comprometer a se manter atualizado sobre os golpes mais recentes, poderá ter mais tranquilidade. 


Tem dúvidas? A SRP oferece consultoria financeira gratuita, onde você pode se encontrar com um de nossos consultores financeiros para ajudá-lo(a) a administrar suas finanças. 


Este artigo é apenas para fins informativos e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Você deve consultar seus próprios consultores tributários, jurídicos e contábeis para obter orientação. É necessário ser membro. A SRP é segurada federalmente pela NCUA. 


Crédito do artigo: BALANCE
Um estudante universitário possui um cartão de crédito.

Estudantes universitários, qual cartão de crédito é o ideal para vocês?

publicado no

Muitos estudantes universitários se formam não apenas com um diploma, mas também com dívidas de cartão de crédito. Se você é um estudante universitário, isso significa que deve rejeitar todas as ofertas de cartão de crédito que aparecerem? Não necessariamente. Se os cartões de crédito não forem usados ​​com responsabilidade, possuí-los pode parecer um erro, mas ter um bom histórico de crédito oferece benefícios consideráveis ​​na sociedade atual, tão voltada para o crédito. 


Depois de se formar na faculdade, você perceberá que ter uma boa pontuação de crédito é importante para muitas coisas, como alugar um apartamento, conseguir um financiamento de carro ou uma hipoteca (principalmente com uma boa taxa de juros) e encontrar um emprego (alguns empregadores consultam o histórico de crédito ao contratar). Até mesmo muitas seguradoras consultam o histórico de crédito para determinar as taxas que cobram de seus clientes. Ter um cartão de crédito costuma ser uma boa maneira de começar a construir seu histórico de crédito. Os cartões de crédito podem ser mais fáceis de obter do que outros tipos de crédito, como financiamentos de carro, empréstimos pessoais e hipotecas, e, geralmente, desde que você pague o saldo integralmente todos os meses, não precisará pagar juros. 


Ao decidir qual cartão de crédito solicitar, observe e compare as características importantes de cada cartão, incluindo: 

  • Taxa percentual anual (APR): Essa é a taxa de juros que você paga sobre qualquer saldo que você deixe em aberto ou não pague integralmente a cada mês. Se você pagar o saldo total todos os meses, a taxa de juros anual (APR) não é importante, mas não custa nada procurar um cartão com uma APR baixa, por precaução. Se o cartão oferecer uma taxa promocional — uma taxa de juros baixa ou zero por um período temporário de pelo menos 6 meses — não se esqueça de verificar qual será a taxa de juros após o término do período promocional. Ela pode ser muito mais alta do que a de outros cartões. 
  • Limite de crédito: O limite de crédito é o valor máximo que você pode usar em um determinado momento. Ter um limite de crédito mais alto é melhor para sua pontuação de crédito, mas se você tem receio de gastar demais, pode ser uma boa ideia procurar um cartão com um limite menor. 
  • Período de carência: O período de carência é o intervalo de tempo, geralmente de 21 a 30 dias, entre o fechamento do seu ciclo de faturamento e a data de vencimento do pagamento. Normalmente, se o saldo for pago integralmente até o final do período de carência, não haverá incidência de juros sobre os novos valores (embora isso só se aplique se você tiver quitado o saldo integralmente no mês anterior). Essa regra, no entanto, não se aplica a saques em dinheiro, nos quais os juros são aplicados imediatamente. 
  • Custos: A maioria dos cartões cobra uma taxa por atraso no pagamento ou por ultrapassar o limite (caso você opte por permitir que a instituição financeira processe transações acima do limite). Alguns também cobram uma taxa de abertura de crédito ou anuidade. O ideal é evitar essas taxas, mas se você é novo no mundo do crédito, talvez não tenha escolha. No entanto, se você usar o cartão de forma responsável por cerca de um ano, poderá conseguir uma redução ou isenção da anuidade. 


Se você for menor de 21 anos, não poderá obter um cartão de crédito a menos que possa demonstrar que possui meios independentes para quitar os saldos (como um emprego) ou que um adulto seja seu fiador. 


O que você deve fazer assim que tiver o cartão em mãos? Embora ter crédito seja necessário para ter uma boa pontuação, o uso descuidado só prejudicará sua pontuação e custará dinheiro. Antes de usar o cartão, pense se o que você está comprando é necessário e se cabe no seu orçamento. Gastar mais do que você paga a cada mês só leva ao aumento dos pagamentos mínimos e, potencialmente, dos juros. Se você financiou a faculdade com empréstimos estudantis, eventualmente também terá que começar a pagar as parcelas desses empréstimos (além do aluguel, financiamento do carro, dívidas do cartão de crédito ou quaisquer outras despesas que você possa ter), e as pessoas geralmente superestimam seus ganhos esperados no primeiro emprego. 


É importante efetuar os pagamentos em dia todos os meses. Se você atrasar os pagamentos, além de possivelmente incorrer em multas e uma taxa de juros mais alta, sua pontuação de crédito (e a do seu fiador, se houver) também poderá ser prejudicada se o atraso for de 30 dias ou mais. Reserve um horário específico a cada mês para pagar suas contas. Outra boa ideia é configurar pagamentos online. Dessa forma, você não precisa se preocupar com a possibilidade de seu pagamento ser extraviado ou atrasado pelos Correios. Se optar por pagar pelos Correios, deixe um prazo suficiente para que o credor receba o dinheiro antes do vencimento. Tente evitar pagar a conta na última hora – muitos credores podem cobrar uma taxa pelo uso de um "serviço expresso" prestado por um representante do credor. 


Aos trinta anos, você provavelmente não quer continuar pagando por compras feitas aos vinte. Se não administrar seus cartões de crédito com responsabilidade, os custos de jantares com amigos, cinema e tudo o mais que você comprou com eles permanecerão por muito tempo depois que a diversão tiver acabado. Formar-se na faculdade e começar a vida adulta é um momento emocionante – evite que ele seja prejudicado por dívidas de cartão de crédito. 


Tem dúvidas? A SRP oferece consultoria financeira gratuita, onde você pode se encontrar com um de nossos consultores financeiros para ajudá-lo(a) a administrar suas finanças. 


Este artigo tem caráter meramente informativo. Todos os empréstimos estão sujeitos à aprovação e as taxas podem variar dependendo do histórico de crédito individual e de outros fatores. Restrições de refinanciamento se aplicam. Todos os programas de empréstimo, taxas, termos e condições da Cooperativa de Crédito estão sujeitos a alterações a qualquer momento, sem aviso prévio. É necessário ser membro. A SRP é segurada pelo governo federal por meio da NCUA.

Crédito do artigo: BALANCE
Um grupo de estudantes universitários

Pagar a faculdade: Lidando com a crise do empréstimo estudantil

publicado no

A dívida estudantil atingiu níveis recordes e continua a crescer. É um fato preocupante, especialmente considerando que a maioria dos estudantes que ingressam na faculdade precisa de algum tipo de auxílio financeiro. A boa notícia é que você diminui suas chances de contrair dívidas exorbitantes ou de ficar inadimplente ao se manter informado sobre os detalhes dos empréstimos estudantis. 

Encontrar financiamento 

Devido ao alto custo das mensalidades universitárias, muitas famílias não conseguem pagar a faculdade apenas com suas economias. Tradicionalmente, os empréstimos estudantis têm sido uma importante alternativa para que os estudantes possam frequentar a universidade. Embora pagar pelos estudos possa parecer uma tarefa assustadora, existem várias medidas que você pode tomar para encontrar financiamento: 

  • Fale com o departamento de auxílio financeiro da sua escola. Os funcionários dos escritórios de auxílio financeiro são treinados para ajudar as pessoas a encontrar financiamento para os estudos e já lidaram com muitas outras pessoas na mesma situação que você. Pergunte a eles quais opções estão disponíveis para a sua situação financeira. 
  • Procure por bolsas de estudo e auxílios financeiros. É uma boa ideia procurar bolsas de estudo e auxílios financeiros, independentemente da facilidade com que você consiga empréstimos estudantis. Por que pedir dinheiro emprestado quando não precisa? Os orientadores vocacionais do ensino médio e os escritórios de auxílio financeiro das faculdades geralmente têm informações sobre bolsas de estudo e auxílios financeiros disponíveis. Informações também estão disponíveis em [inserir link aqui]. finaid.org. 
  • Considere uma linha de crédito ou empréstimo com garantia imobiliária. Para pais com um patrimônio considerável em suas casas, essa pode ser uma boa maneira de ajudar a financiar a faculdade. No entanto, é importante que aqueles que consideram essa opção se lembrem de que linhas de crédito e empréstimos com garantia imobiliária são dívidas garantidas. Você pode perder sua casa se não efetuar os pagamentos. 
  • Mantenha-se informado. As leis que regem os empréstimos estudantis geralmente mudam a cada poucos anos. Acompanhar as notícias, seja assistindo ou lendo, ajudará você a se manter informado sobre suas opções e novas oportunidades. 

Preparando-se para o futuro 

Para os pais, a atual crise dos empréstimos estudantis demonstra por que é uma boa ideia poupar para a faculdade. Mesmo que os empréstimos estudantis estejam facilmente disponíveis quando seus filhos ingressarem na faculdade, poupar permite que eles dependam menos de empréstimos, que precisarão ser pagos após a formatura. Se você está poupando para a faculdade, aproveite os benefícios fiscais disponíveis. 


Por exemplo, os planos 529, as contas de poupança educacional Coverdell e os títulos de poupança da Série EE (emitidos pelo Departamento do Tesouro) permitem que você invista suas economias para a faculdade sem pagar impostos sobre os rendimentos, desde que os fundos sejam usados ​​para despesas educacionais qualificadas. 


As mensalidades da faculdade são altas e pagar por ela geralmente não é uma tarefa fácil. No entanto, existem diversas opções de financiamento disponíveis, e estar bem informado pode ajudá-lo a se preparar e a administrar esse custo. 


Este artigo tem caráter meramente informativo e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Consulte seus próprios consultores tributários, jurídicos e contábeis para obter aconselhamento. É necessário ser membro. A SRP é segurada pelo governo federal por meio da NCUA.     

Crédito do artigo: BALANCE
 
Um casal feliz de aposentados passeia de bicicleta por uma trilha na natureza.

10 dicas para segurança financeira após a aposentadoria


publicado no

Não faz muito tempo, as pessoas encaravam a aposentadoria como um período de relaxamento e lazer, em que poderiam viajar pelo mundo ou se dedicar a um novo hobby. Cada vez mais, porém, aqueles que se preparam para se aposentar estão fazendo as contas e percebendo que o futuro financeiro não parece tão promissor. As 10 dicas a seguir ajudarão você a desfrutar de uma aposentadoria mais confortável, mesmo em uma economia incerta. 

1. Tenha um plano, mas mantenha-se flexível.

Aposentar-se com sucesso exige planejamento. Faça um levantamento honesto de seus bens, economias e investimentos e defina algumas metas para sua aposentadoria. Considere o que você gostaria de estar fazendo, onde gostaria de morar, com quem gostaria de estar perto e que tipo de estilo de vida prefere. 


Embora precise de um plano, você também precisa ser flexível e estar aberto a mudanças inesperadas. Mantenha-se informado sobre os últimos acontecimentos em áreas como custo de vida, leis tributárias, investimentos, tendências do mercado imobiliário e outras áreas que provavelmente terão impacto em sua vida. 

2. Controle seus gastos

Gastar demais é um erro comum entre muitos aposentados. O paradoxo de não trabalhar é que você tem menos dinheiro entrando, mas mais tempo para gastá-lo. É natural querer preencher todo o tempo livre com jantares fora, compras, viagens e outras atividades de lazer. É importante definir um orçamento e segui-lo. Você não precisa cortar todos os entretenimentos e prazeres. No entanto, certifique-se de não gastar além das suas possibilidades. 

3. Encontre novas fontes de renda

É lamentável que, nos Estados Unidos e em muitos outros países, as pessoas estejam adiando a aposentadoria por não terem condições de parar de trabalhar. Alguns trabalhadores, por sua vez, são forçados a se aposentar. Existem, no entanto, alternativas além de trabalhar em tempo integral e se aposentar completamente. Aqui estão algumas possibilidades. 

  • Consiga um emprego de meio período. Isso pode ser uma boa maneira de se manter ativo e, ao mesmo tempo, ganhar dinheiro. 
  • Começar um negócio. Existem muitos negócios que você pode começar em casa, desde vender itens na Amazon ou no eBay até prestar serviços freelance. 
  • Ganhe dinheiro com seu imóvel. Se você tiver espaço extra, pode alugar um quarto ou criar um anúncio no Airbnb. 

4. Livre-se das dívidas

Reduzir ou eliminar dívidas é uma das melhores maneiras de melhorar sua situação financeira. As dívidas são especialmente desgastantes depois da aposentadoria. Faça tudo o que puder para diminuir o que você deve, principalmente dívidas com juros altos, como as de cartão de crédito. 


Quitar dívidas oferece dois benefícios principais. Por um lado, reduz o peso de ter que fazer pagamentos altos quando sua renda pode estar diminuindo. Além disso, você tem a chance de melhorar sua pontuação de crédito, o que é útil se você quiser solicitar um financiamento imobiliário, um empréstimo comercial ou outro tipo de empréstimo no futuro. 

5. Não mexa na sua conta de aposentadoria antes da hora. 

Sacar dinheiro da sua conta de aposentadoria antecipadamente pode ser tentador, mas raramente é uma decisão financeiramente sábia. Além disso, você incorre em penalidades fiscais se retirar dinheiro de um IRA ou 401(k) antes da idade de aposentadoria (atualmente 59.5 anos).


Se você está pensando em sacar dinheiro da sua aposentadoria, faça disso o último recurso. Você ficará feliz por ter esperado alguns anos. 

6. Reduza seu estilo de vida

Para a maioria das pessoas, hipoteca, aluguel, contas de luz, água e gás, e outros custos relacionados à casa são as despesas mais altas. Considere quanto espaço você precisa e se seria viável morar em um imóvel menor. Se você tem casa própria, pode vendê-la e comprar uma menor ou se mudar para uma região com custo de vida mais baixo. Alugar um imóvel ou morar em um apartamento ajuda a reduzir os custos de manutenção. Uma maneira extrema de reduzir o custo de vida é se aposentar em um país com custo de vida muito baixo, como o Equador ou o Panamá. 


Existem outras maneiras de reduzir o tamanho da sua casa e simplificar seu estilo de vida além da moradia. Considere mudar-se para um local onde você não precise de carro. Com serviços de transporte por aplicativo e opções de aluguel por curto prazo, cada vez mais pessoas estão descobrindo que possuir um veículo é uma despesa desnecessária. 

7. Cuide da sua saúde

Despesas médicas são um dos principais motivos pelos quais as pessoas enfrentam dificuldades financeiras na terceira idade. Além de fazer exames médicos regulares, preste atenção aos seus hábitos e estilo de vida. Se você fuma, bebe em excesso, usa drogas ou não pratica exercícios físicos, considere mudar seus hábitos. 


Os maus hábitos tendem a cobrar seu preço quando você menos espera. Adotar uma dieta mais saudável, praticar exercícios físicos regularmente e evitar substâncias nocivas fará com que você se sinta melhor e, ao mesmo tempo, economize dinheiro com custos de saúde. Você também pode controlar as despesas com saúde pesquisando as opções de planos de saúde mais vantajosas. 

8. Invista com sabedoria

Nunca é tarde demais para começar a investir ou para aprimorar sua estratégia de investimento. Como regra geral, você deve investir de forma mais conservadora à medida que se aproxima da aposentadoria. 


Diversificar seus investimentos é a melhor estratégia. Distribuir seus investimentos entre ações de empresas de pequena e grande capitalização, títulos, fundos mútuos e fundos imobiliários aumenta suas chances de obter retornos consistentes. Uma previdência privada pode lhe proporcionar pagamentos previsíveis após a aposentadoria. Se precisar de ajuda, consulte um contador ou um consultor de investimentos. 


Por outro lado, é preciso ter cautela com investimentos duvidosos. Pessoas mais velhas são frequentemente alvo de golpistas que vendem "investimentos" fraudulentos. Mesmo investimentos legítimos, porém altamente especulativos, como futuros, Forex, criptomoedas e outros, acarretam riscos significativos. Certifique-se de que a maior parte de seus investimentos esteja em ativos mais estáveis ​​antes de começar a especular.

9. Não seja excessivamente generoso 

Muitos idosos são vítimas da própria generosidade. À medida que os mais jovens enfrentam o aumento dos custos de moradia e educação, às vezes recorrem aos pais e avós em busca de ajuda. Embora seja ótimo ajudar os filhos a comprar uma casa ou pagar a faculdade dos netos, certifique-se de não se endividar demais. Antes de doar grandes quantias, pense no futuro e pergunte-se como isso o afetará daqui a 5 ou 10 anos. Às vezes, simplesmente é preciso dizer "não", mesmo que seja doloroso. 

10. Aproveite os descontos para idosos

Existem muitas vantagens financeiras em ser idoso (embora a definição exata varie dependendo da situação; pode ser 55, 60, 62 ou 65 anos). Se você não é membro da AARP, associe-se agora e saiba mais sobre os benefícios. A biblioteca pública local também é um bom lugar para se informar sobre programas. Antes de gastar dinheiro com qualquer coisa, desde saúde e viagens até transporte, descubra se você pode obter um desconto com base na sua idade. 


Estas são algumas maneiras de ajudá-lo a administrar suas finanças na aposentadoria e até mesmo antes dela. É importante analisar sua situação e elaborar uma estratégia viável. As pessoas se complicam quando vivem um dia de cada vez e ignoram os problemas iminentes. 


Este artigo tem caráter meramente informativo e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Consulte seus próprios consultores tributários, jurídicos e contábeis para obter aconselhamento. É necessário ser membro. A SRP é segurada pelo governo federal por meio da NCUA. 


Crédito do artigo: BALANCE
Um jovem casal observa um laptop e documentos impressos enquanto começam a planejar a aposentadoria.

Planejamento da aposentadoria: primeiros passos

publicado no

Planejar a aposentadoria pode parecer assustador, mas dividi-la em etapas gerenciáveis ​​pode fazer toda a diferença. Seja a aposentadoria daqui a décadas ou logo ali na esquina, pequenas ações podem ajudar a construir uma base sólida para o futuro que você idealiza. Aqui estão alguns passos que você pode seguir nas próximas quatro semanas para começar:

Semana 1: Visualize sua aposentadoria: Sonhe com ela 

Reserve um tempo esta semana para visualizar a sua aposentadoria ideal. Pegue um caderno ou encontre um lugar tranquilo e anote seus pensamentos. Com que idade você quer se aposentar? Onde você se imagina morando? Como será a sua rotina diária? Pense no seu estilo de vida atual e no estilo de vida que você realisticamente espera ter. Visualizar esses detalhes ajudará a esclarecer seus objetivos e a motivar seus esforços de planejamento. 


Desafie-se a ser específico em sua visão — anote pelo menos três atividades ou experiências que você deseja desfrutar regularmente na aposentadoria. Considere o que realmente lhe traz realização e felicidade e o que isso representará financeiramente. 


Conclusão: Imaginar sua aposentadoria não é apenas sonhar acordado; trata-se de definir metas claras com base no estilo de vida que você deseja ter, que orientarão seu planejamento financeiro.


Na próxima semana: Falando em definir metas, vamos nos aprofundar no cálculo das suas necessidades de poupança para a aposentadoria, garantindo que seus sonhos sejam totalmente sustentados financeiramente.

Semana 2: Analise os números: Calcule suas necessidades 

Agora que você já imaginou seu estilo de vida na aposentadoria, é hora de fazer as contas. Estime suas despesas mensais e projete-as para o futuro, levando em conta a inflação (cerca de 3% ao ano). Considere os custos com saúde e qualquer renda potencial da Previdência Social ou pensões. Seu financiamento imobiliário estará quitado? Este exercício lhe dará uma ideia mais clara de quanto você precisará economizar. 


Não se esqueça de considerar suas despesas básicas e as experiências que você gostaria de incluir no seu orçamento de aposentadoria. 


Conclusão: Compreender suas necessidades financeiras na aposentadoria é essencial para definir metas de poupança que estejam alinhadas com o estilo de vida desejado.


Para a próxima semana: Agora que você tem uma visão mais clara de suas necessidades financeiras, vamos analisar suas contas de poupança para a aposentadoria para garantir que você esteja no caminho certo para atingir seus objetivos.

Semana 3: Analise suas contas de aposentadoria: Reúna informações 

Analise suas contas de poupança para a aposentadoria. Se você tiver um plano patrocinado pelo empregador, como um 401(k) ou 403(b), solicite uma cópia do seu pacote de benefícios para entender os detalhes. Além disso, revise quaisquer contas de aposentadoria individual (IRAs) ou outras contas de poupança que você possa ter. 


Saber quanto você economizou e qual é a sua situação financeira é crucial para planejar seus próximos passos. Isso ajudará você a identificar oportunidades para melhorar suas contas de aposentadoria no futuro. 


Conclusão: Estar bem informado sobre suas contas de aposentadoria permite que você tome decisões estratégicas para maximizar seu potencial de poupança. Dedicar um tempo para reunir e analisar todas as ferramentas disponíveis para sua aposentadoria o ajudará a trilhar o melhor caminho para alcançar seu objetivo ideal.


Na próxima semana: Com uma compreensão mais clara de suas contas de aposentadoria, discutiremos ajustes importantes que você pode fazer para otimizar suas contribuições e acelerar o crescimento de suas economias.

Semana 4: Faça ajustes inteligentes: Otimize suas contribuições 

Avalie suas contribuições atuais para a aposentadoria. Você está aproveitando ao máximo as oportunidades de contribuição equivalente do empregador? Caso contrário, ajuste suas contribuições para tirar o máximo proveito desse benefício — é praticamente dinheiro grátis! Considere configurar aumentos automáticos anuais ou a cada aumento salarial para construir sua poupança de forma constante ao longo do tempo, sem surpresas desagradáveis. 


Muitas calculadoras gratuitas disponíveis online podem ajudá-lo a visualizar o impacto que pequenos aumentos terão no seu total final de aposentadoria, o que pode motivá-lo a fazer sacrifícios hoje por um futuro mais seguro. Desafie-se a definir uma meta de poupança específica para o próximo ano e a traçar um plano para alcançá-la, começando por ajustes nas suas contribuições. 


Conclusão: Pequenos ajustes na sua estratégia de poupança para a aposentadoria hoje podem impactar significativamente a sua segurança financeira amanhã.


Lembre-se: construir uma aposentadoria segura é uma jornada que exige esforço e planejamento constantes. Ao dedicar apenas 30 minutos por semana a essas etapas práticas, você estará tomando medidas proativas para alcançar seus sonhos de aposentadoria. Mantenha o foco e continue avançando — você consegue! 


Este artigo tem caráter meramente informativo e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Consulte seus próprios consultores tributários, jurídicos e contábeis para obter aconselhamento. É necessário ser membro. A SRP é segurada pelo governo federal por meio da NCUA. 


Crédito do artigo: BALANCE
Um cofrinho em forma de porco com um capacete está ao lado de uma pessoa usando uma calculadora, representando a poupança para um fundo de emergência.

Poupar mais e criar um fundo de emergência

publicado no

Poupar para imprevistos e criar um fundo de emergência pode parecer assustador. Vamos nos concentrar em pequenas ações para tornar esse processo mais acessível. 

Defina os objetivos do seu fundo de emergência. 

Existem muitas linhas de pensamento diferentes sobre quanto você deve economizar em diversas categorias. Um fundo de emergência deve ser sua prioridade, pois ajudará você a manter o controle de todas as suas outras metas financeiras quando a vida der errado ou surgirem despesas inesperadas. Abaixo, apresentaremos uma estimativa aproximada de quanto você precisa em dois fundos de emergência diferentes. 

Fundo de Emergência de Curto Prazo 

Este fundo de emergência destina-se a pequenas despesas inesperadas que podem levar ao endividamento caso não tenha dinheiro para as cobrir. Essas despesas podem ser desde a substituição de um pneu furado até o pagamento de uma conta médica inesperada. A maioria de nós terá algumas despesas imprevistas todos os meses, e devemos adicionar uma reserva ao nosso orçamento mensal para essas surpresas recorrentes. 


No entanto, é essencial ter uma reserva financeira para imprevistos mais caros que possam surgir. De acordo com a Pesquisa de Economia Doméstica e Tomada de Decisões de 2018 do Federal Reserve, na qual cerca de 12,000 famílias foram questionadas sobre seu bem-estar financeiro, 40% dos americanos teriam dificuldade em conseguir sequer US$ 400 para uma despesa inesperada. 


Esse é um bom valor para se ter como meta quando se trata de um fundo de emergência de curto prazo. No entanto, se você puder economizar mais, entre US$ 1,000 e US$ 1,500 é considerado um valor saudável. Começar com pouco e construir esse fundo ao longo do tempo é melhor do que não ter nada guardado. Considere seu estilo de vida e sua situação e determine uma meta realista. 

Fundos de emergência de longo prazo 

Essa meta é mais fácil de calcular. A reserva de emergência de longo prazo serve para se preparar para imprevistos financeiros. Você precisaria desse dinheiro caso você ou seu cônjuge perdessem a renda por um período prolongado. Especialistas sugerem economizar o equivalente a 3 a 6 meses de despesas. Recomendamos começar com a meta de economizar o equivalente a um mês de despesas para ajudar a criar um ritmo constante. 


Para calcular esse valor, some todas as suas despesas mensais e identifique quanto você precisaria para cobrir suas necessidades básicas caso ficasse repentinamente sem renda: 

  • Aluguel ou hipoteca 
  • Pagamentos e seguro do carro 
  • Mercearia e utilitários 
  • Pagamentos com cartão de crédito e quaisquer outras contas mensais. 
  • Quaisquer outras categorias não negociáveis, como ração para animais de estimação, despesas médicas e mensalidades escolares. 

Conclusão: Embora as emergências sejam inesperadas, podemos começar a nos preparar para o inesperado com antecedência, a fim de nos protegermos de seu impacto negativo e diminuir o estresse financeiro futuro.

Analise suas demonstrações financeiras 

Reserve 30 minutos para analisar seus extratos bancários e quaisquer outras contas financeiras que você utilize para pagar despesas do dia a dia ou contas mensais. Antes de começar, tente se colocar no lugar de uma pessoa completamente imparcial e analisá-los. O que você consideraria essencial para essa pessoa? 


Analise honestamente o que você vê. Se você fosse um estranho lendo suas declarações, que suposições faria sobre si mesmo? O que é importante para essa pessoa? Suas declarações contam a história de quem você quer ser, ou você vê coisas que gostaria de mudar? 


Em seguida, com base no exercício que você acabou de fazer, identifique as áreas que gostaria de eliminar ou encontre uma ou duas coisas que você pode fazer para ser mais consciente. 


Você tem feito muitas compras em redes de fast-food? Tem alguma assinatura que usa raramente? Está gastando uma quantia surpreendente em alguma categoria específica? Essas perguntas podem te ajudar a identificar o que está acontecendo. 


Depois de identificar essas despesas, estime um valor razoável em dólares que você poderia economizar se as eliminasse ou reduzisse no próximo mês. 


Conclusão: Nossos demonstrativos financeiros podem ser muito reveladores; eles mostram o que é importante para nós e onde podemos estar sendo irresponsáveis ​​ou descuidados. Ler a história que eles contam sobre nossos hábitos e prioridades pode ser difícil, mas analisá-los com a mente aberta também pode ser um catalisador para a mudança.

Desafie-se 

Agora que você analisou seus extratos bancários e fez um levantamento de seus hábitos e entraves, vamos ganhar impulso agindo rapidamente com um desafio. Esta semana, experimente um dos seguintes desafios para ganhar impulso rapidamente e liberar dinheiro para sua reserva de emergência: 


1) Não gaste dinheiro com comida. Coma apenas o que você tem à mão. Seja criativo e lembre-se de que você é capaz de superar desafios, e que esta é apenas uma semana da sua vida. Prepare seu almoço, leve lanches e consuma os alimentos frescos antes que estraguem. Apostamos que você tem mais comida em casa do que imagina.


2) Cancelar uma assinatura. Isso lhe proporcionará economia automática todos os meses. 


3) Gaste apenas dinheiro vivo esta semana. Ao contrário de passar um cartão, gastar com dinheiro vivo é uma experiência mais tátil. O impacto psicológico de ver seu saldo diminuir ao longo da semana pode surpreendê-lo e fazê-lo pensar mais sobre suas compras. 


Conclusão: Concentrar-se em uma única ação pode liberar recursos financeiros rapidamente. Não é fácil, daí o termo "desafio", mas focar em uma coisa em vez de várias pode tornar um objetivo mais alcançável.

Automatizar, automatizar, automatizar 

Quando se trata de poupar de forma consistente, a automatização é uma excelente ferramenta. Transferir manualmente os seus fundos para uma conta poupança ocupa espaço mental e tempo constante, exigindo força de vontade, especialmente em momentos difíceis. 


Reserve trinta minutos para configurar transferências ou pagamentos automáticos para seu fundo de emergência. Eles podem ser semanais, quinzenais ou mensais. Seu eu do futuro agradecerá, e você se surpreenderá com a rapidez com que poupar se tornará um hábito em vez de uma obrigação. 


Conclusão: A automação libera tempo e espaço mental, tornando muito mais fácil implementar um hábito e alcançar seus objetivos!


Este artigo tem caráter meramente informativo e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Consulte seus próprios consultores tributários, jurídicos e contábeis para obter aconselhamento. É necessário ser membro. A SRP é segurada pelo governo federal por meio da NCUA.     

Crédito do artigo: BALANCE
Duas pessoas em casa trabalham juntas para economizar dinheiro.

Economizando dinheiro em casa

publicado no

Num mundo onde as despesas parecem multiplicar-se da noite para o dia, dominar a arte da frugalidade torna-se essencial. Felizmente, existem inúmeras maneiras de reduzir custos sem sacrificar o conforto ou a qualidade de vida. Vamos embarcar numa jornada, explorando dicas práticas para economizar dinheiro em casa. 

Reduza os gastos na cozinha. 

A cozinha costuma ser o coração da casa e um foco de gastos desnecessários. No entanto, com criatividade e planejamento, você pode reduzir significativamente suas despesas com supermercado e evitar gastos supérfluos. Experimente reduzir seus gastos com supermercado usando uma ou mais das dicas abaixo: 


Criatividade na Despensa: Desafie-se a usar a criatividade com os ingredientes básicos da sua despensa e aproveite o que você já tem antes de comprar novos itens. Faça um inventário do que você tem à mão e planeje suas refeições com base nesses ingredientes.


Domine o preparo de refeições: Dedique um tempo a cada semana para preparar suas refeições com antecedência. Isso não só economiza dinheiro, como também garante hábitos alimentares mais saudáveis ​​e elimina a tentação de comer fora. Por exemplo, doure a carne moída e use-a em massas, sopas, tacos ou wraps. Você se sentirá mais motivado a preparar uma refeição em casa, sabendo que a limpeza será mínima.


Compras em grande quantidade: Compre itens de uso frequente em grandes quantidades e divida-os em porções para uso futuro. Isso economiza dinheiro, reduz o desperdício de embalagens e permite que você consiga o melhor preço.


Diga adeus à água engarrafada: invista em garrafas de água reutilizáveis ​​e diga não à água engarrafada cara. Além de ser ecologicamente correto, você também economiza bastante dinheiro a longo prazo. Dica: encha as garrafas com antecedência e guarde-as na geladeira para maior praticidade.


Seja consciente: em vez de ceder a compras impulsivas frequentes, como cafés caros, reserve verba para itens mais caros que você realmente adora, como todos os ingredientes para preparar aquele latte duplo com leite de amêndoas, duas doses de essência de baunilha e duas doses de açúcar mascavo que você tanto ama. Mesmo com todos esses detalhes, será mais barato prepará-lo em casa.


Conclusão: Pequenas mudanças fazem a diferença, e você não pode cancelar sua assinatura de comida e água como faz com a Netflix, mas pode criar hábitos frugais para reduzir custos.


Reduzir as despesas com serviços públicos 

A maioria dos serviços públicos são como comida – simplesmente precisamos deles, e eles se enquadram na categoria de despesas que muitas vezes podem nos pegar de surpresa. Com o aumento dos preços, é mais importante do que nunca estabelecer e praticar bons hábitos para garantir que suas contas não se tornem um fardo. Requer prática, mas você pode reduzir significativamente essas despesas com alguns ajustes. Analise suas contas de serviços públicos e considere maneiras de reduzir o consumo ou identificar despesas desnecessárias. Aqui estão algumas dicas e exemplos para você começar: 


Eficiência energética: Desligue os eletrodomésticos da tomada quando não estiverem em uso, programe temporizadores para aparelhos eletrônicos e considere instalar um varal para secar a roupa.


Dicas para um bom uso da água: Instale um temporizador no aquecedor de água, opte por água fria ao lavar roupa e preste atenção ao consumo de água para reduzir sua conta. Experimente lavar roupa com água fria para diminuir ainda mais o consumo de energia!


Revolução das Pilhas Recarregáveis: Invista em pilhas recarregáveis ​​para reduzir o custo das pilhas descartáveis. Elas são um pouco mais caras inicialmente, mas você economizará dinheiro a longo prazo, principalmente em aparelhos que você usa com frequência, como o controle remoto da sua televisão.


Avaliação de entretenimento: revise suas assinaturas de entretenimento, compare preços e considere consolidar ou cancelar serviços para economizar dinheiro. Você pode se surpreender ao descobrir que está pagando por uma assinatura que não usa mensalmente.


Conclusão: Embora você possa não notar uma economia significativa em uma semana, esse é um esforço cumulativo que valerá a pena no futuro e se transformará em uma prática diária valiosa.


Aprenda uma habilidade simples de faça você mesmo para economizar tempo. 

Adotar uma abordagem do tipo "faça você mesmo" pode gerar economias significativas em diversas áreas das despesas domésticas. Entendemos que nem todo mundo é um faz-tudo ou está pronto para estrelar um programa de reformas no canal HGTV, mas começar com pequenas coisas e terminar com economias consideráveis ​​lhe dará a confiança necessária para experimentar coisas novas. Identifique uma despesa recorrente que você mesmo possa reduzir de forma consistente. A internet oferece uma vasta gama de informações, e você pode facilmente encontrar blogs, artigos e tutoriais em vídeo. 


Produtos de limpeza caseiros: Faça suas próprias soluções de limpeza usando ingredientes simples como vinagre e bicarbonato de sódio. Recorra ao seu velho amigo, o Google, e você encontrará uma variedade de detergentes para roupas surpreendentemente fáceis de fazer e que funcionam com máquinas de lavar de alta eficiência (HE). Além de economizar dinheiro, esses produtos de limpeza geralmente oferecem menos exposição a produtos químicos perigosos.


Reserve um tempo para aprender: O YouTube está repleto de tutoriais fáceis de seguir para projetos "faça você mesmo", então você pode começar com coisas pequenas e desenvolver suas habilidades e confiança em casa. Talvez você tenha um vaso sanitário com vazamento — dedicar um tempo para aprender sobre a manutenção e o funcionamento da sua casa é um investimento inteligente. Cuidar de pequenos reparos pode evitar o custo de contratar um profissional no futuro. 

Estratégias para Alugar Ferramentas: Em vez de comprar ferramentas caras para uso ocasional, considere alugá-las. Muitas bibliotecas locais permitem o empréstimo de mais do que apenas livros – elas também têm ferramentas. Não consegue encontrar um lugar para alugar uma ferramenta? Considere fazer uma pesquisa nas redes sociais para ver se alguém tem o que você precisa e gostaria de emprestar em troca de alguns trocados.


Conclusão: Você não precisa instalar um piso novo para economizar em casa. Entender como consertar ou remediar problemas é um investimento que vale a pena.

Planejamento Financeiro com Foco no Futuro 

Antecipar-se às despesas futuras pode ajudar a evitar surpresas desagradáveis ​​e a poupar-lhe stress constante. À medida que consolidamos as práticas que implementámos, é essencial olhar para o futuro e fazer um planeamento, para que todos os nossos esforços não sejam desperdiçados por uma série de eventos infelizes e imprevistos. 


Garantia de Seguro: Certifique-se de ter cobertura de seguro adequada, incluindo seguro residencial para inquilinos, e revise regularmente os termos da sua apólice. Saiba o que está coberto, qual é a sua franquia e como fazer uma reclamação. Também é essencial ter um bom registro do que precisaria ser substituído caso algo aconteça, como um incêndio. Uma maneira fácil de fazer isso é filmar sua casa mensalmente, o que lhe dará um lembrete visual caso precise.


Mentalidade de Manutenção: Defina lembretes anuais para tarefas de manutenção doméstica, como trocar filtros, limpar calhas e inspecionar detectores de fumaça, para evitar reparos dispendiosos. Prevenir é melhor que remediar.


Preparativos sazonais: Tome medidas proativas para se preparar para os desafios sazonais, como podar árvores antes de tempestades ou isolar canos antes de geadas. Algo tão simples como esquecer de tampar uma torneira externa antes de uma geada pode se tornar um problema significativo (e caro).


Conclusão: Com um pouco de criatividade, planejamento e disciplina, é possível administrar a propriedade de uma casa e lidar com os problemas e despesas inesperadas que a acompanham, permitindo que você desfrute da tranquilidade proporcionada pela estabilidade financeira.


Este artigo tem caráter meramente informativo e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Consulte seus próprios consultores tributários, jurídicos e contábeis para obter aconselhamento. É necessário ser membro. A SRP é segurada pelo governo federal por meio da NCUA.     

Crédito do artigo: BALANCE
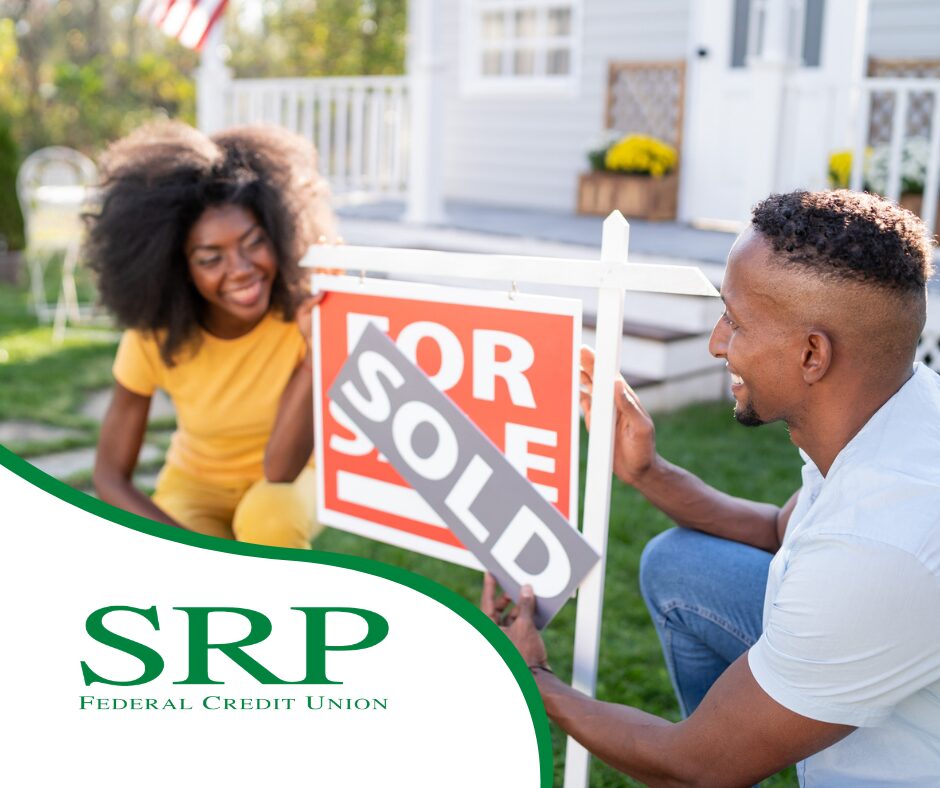
Um casal posa ao lado de uma placa de "Vende-se" em frente a uma casa com a palavra "Vendido" escrita na frente da placa.

Mercado favorável ao vendedor versus mercado favorável ao comprador

publicado no

Entrar no mercado imobiliário é como molhar o dedo do pé no oceano; você quer saber como está a água antes de mergulhar. 
 

Ao avaliar o mercado imobiliário, busca-se identificar se ele está favorável aos vendedores ou aos compradores. Em um mercado favorável aos vendedores, há muitos compradores interessados, mas poucas casas disponíveis, o que dá vantagem aos vendedores. Já em um mercado favorável aos compradores, há muitas casas à venda, mas poucos compradores interessados, o que favorece os compradores. 


Quer você esteja comprando ou vendendo, o cenário atual do mercado afetará todas as etapas do processo. 

O lar 

Mercado Vendedor 

Vamos ser realistas. A maioria das casas em um mercado favorável aos vendedores gera interesse mesmo que não estejam em perfeitas condições. Um vendedor tem poucos incentivos para reformar sua casa quando há boas chances de vendê-la. No entanto, muitos corretores de imóveis recomendam uma limpeza completa e a preparação adequada de qualquer casa que vá para o mercado. Alguns vendedores podem ir além e fazer pequenos reparos. 

Mercado do comprador 

Quando os compradores têm muitas opções à sua disposição, podem escolher a melhor. Nesse contexto, os vendedores precisam deixar seus imóveis nas melhores condições possíveis. 

O Preço 

Mercado Vendedor 

Quando há muitos compradores, mas as casas são difíceis de encontrar, um imóvel pode atrair o interesse de vários compradores, todos tentando superar os outros em seus lances. Para o vendedor, essa é uma situação ideal. Ele provavelmente conseguirá pelo menos o preço total pedido e possivelmente até mais, de acordo com o Realtor.com. 

Mercado do comprador 

Quando parece que metade da vizinhança está tentando vender a casa, mas há poucos compradores no mercado, os preços altos só irão desestimular o interesse. Vendedores ansiosos, vendo seus imóveis ficarem muito tempo no mercado, irão baixar os preços na esperança de atrair um comprador. 

A Urgência 

Mercado Vendedor 

Para os compradores, rapidez e decisão são de extrema importância. Em um mercado aquecido para vendedores, muitas casas anunciadas podem ser vendidas em uma semana ou menos. Os imóveis são vendidos rapidamente porque os compradores temem perdê-los. 

Mercado do comprador 

Em um mercado favorável ao comprador, mesmo imóveis excelentes podem ficar sem vender por meses. Sem a concorrência de outros compradores inundando o mercado, não há necessidade de correr para fazer uma oferta. Em vez disso, os compradores têm o privilégio de pensar com calma. 

As Contingências 

Mercado Vendedor 

Como os vendedores podem ser exigentes na escolha da proposta, eles preferem aquela com o menor número de condições. Condições são termos que devem ser cumpridos antes da conclusão do negócio. Caso contrário, o comprador pode desistir do contrato. Compradores experientes fazem ofertas com poucas ou nenhuma condição para se destacarem da concorrência. 

Mercado do comprador 

A vantagem está claramente do lado deles. Os compradores têm mais poder de negociação para solicitar reparos, melhorias e até mesmo eletrodomésticos ou móveis. Podem até pedir que o vendedor arque com os custos de fechamento do negócio. Os vendedores, preocupados em perder a oportunidade de venda, estão mais propensos a aceitar termos como esses em um mercado favorável aos compradores. 
 

É fácil perceber que desconhecer o cenário do mercado imobiliário pode levar a perdas significativas. Por exemplo, um vendedor que não percebe que tem vantagem no mercado pode perder uma oportunidade de lucro maior, enquanto um comprador que desconhece que o mercado está favorável aos compradores pode agir com muita pressa e gastar demais. Se você tiver dúvidas, confie no seu corretor de imóveis, para quem manter-se atualizado faz parte do trabalho diário. 


Este artigo tem caráter meramente informativo e não se destina a fornecer aconselhamento tributário, jurídico ou contábil. Consulte seus próprios consultores tributários, jurídicos e contábeis para obter aconselhamento. Todos os empréstimos estão sujeitos à aprovação. A taxa e os termos reais podem variar dependendo do histórico de crédito individual e de outros fatores. É necessário ser membro. A SRP é segurada pelo governo federal por meio da NCUA. Credor de Igualdade de Oportunidades de Habitação. NMLS ID nº 612441.

Crédito do artigo: BALANCE